Jeśli nie zrobisz nic, estoński CIT przedłuży się automatycznie na kolejne cztery lata - bez ponownego ZAW-RD. Rezygnacja jest możliwa wyłącznie ze skutkiem na koniec roku podatkowego i zgłasza się ją w deklaracji CIT-8E za ostatni rok okresu. Po co najmniej czterech latach nieprzerwanego ryczałtu wygasa za to zobowiązanie z korekty wstępnej, a zyski zatrzymane w spółce opodatkujesz dopiero przy ich wypłacie. Poniżej cała mechanika końca pierwszego okresu, z terminami i danymi z dwóch śląskich urzędów skarbowych.
Kiedy dokładnie kończy się Twój czteroletni okres?
Opodatkowanie ryczałtem obejmuje cztery bezpośrednio po sobie następujące lata podatkowe wskazane w zawiadomieniu ZAW-RD (art. 28f ust. 1 ustawy o CIT). O granicach okresu decydują więc lata podatkowe z zawiadomienia, a nie data kalendarzowa wejścia. W praktyce, przy roku podatkowym zgodnym z kalendarzowym: spółkom, które weszły w ryczałt od 1 stycznia 2022 r., pierwszy okres upłynął 31 grudnia 2025 r., a termin zgłoszenia rezygnacji w CIT-8E za 2025 r. minął 31 marca 2026 r. Spółkom wchodzącym od 1 stycznia 2023 r. czwarty rok mija 31 grudnia 2026 r. i to w CIT-8E za 2026 r., składanej co do zasady do 31 marca 2027 r., zapadnie ich decyzja. Przy wejściu w trakcie roku pierwszy, skrócony albo wydłużony rok podatkowy też liczy się do czterech lat - dlatego granice okresu zawsze odczytuje się z własnego ZAW-RD.
Co się stanie, jeśli nie zrobisz nic?
Ryczałt przedłuży się automatycznie na kolejne cztery lata (art. 28f ust. 2 ustawy o CIT). Nie składa się ponownego ZAW-RD ani żadnego wniosku. Potwierdził to Dyrektor KIS w interpretacji z 11 marca 2026 r. (0111-KDIB2-1.4010.22.2026.1.AS): brak informacji o rezygnacji w deklaracji CIT-8E za ostatni rok opodatkowania ryczałtem oznacza automatyczne przedłużenie. Automatyczne przedłużenie nie zamyka jednak spółki w ryczałcie na kolejne cztery lata. Z opodatkowania można zrezygnować z końcem każdego roku podatkowego, także w przedłużonym okresie (art. 28l ust. 1 pkt 1 w zw. z art. 28f ust. 2). Rocznik 2022, któremu termin za 2025 r. minął w marcu, może więc wyjść z ryczałtu z końcem 2026 r., zgłaszając rezygnację w CIT-8E za 2026 r. Przedłużenie nie zwalnia natomiast z warunków - strukturę wspólników, przychody pasywne i zatrudnienie trzeba spełniać przez cały czas, bo ich naruszenie oznacza utratę prawa do ryczałtu w trakcie okresu.
Jak skutecznie zrezygnować?
Rezygnację zgłasza się wyłącznie w deklaracji CIT-8E, przez zaznaczenie właściwej pozycji w części B.3 formularza. Deklarację składa się do końca trzeciego miesiąca roku następnego (art. 28r ust. 1), a rezygnacja działa z końcem roku podatkowego - nie można wyjść z ryczałtu w trakcie roku. Z tej samej interpretacji KIS wynika, że rezygnacja jest możliwa w dowolnym momencie czteroletniego okresu, zawsze jednak ze skutkiem na koniec roku (art. 28l ust. 1 pkt 1). Jedno ostrzeżenie na przyszłość: po rezygnacji ponowny wybór estońskiego CIT jest możliwy najwcześniej po upływie 36 miesięcy (art. 28l ust. 2).
Co z zyskami wypracowanymi na ryczałcie?
Wyjście z ryczałtu nie oznacza natychmiastowego podatku od zysków zatrzymanych w spółce. Zyski wypracowane w okresie ryczałtu stanowią tzw. dochód z tytułu zysku netto i są opodatkowane ryczałtem dopiero wtedy, gdy spółka nimi rozdysponuje, na przykład wypłaci je wspólnikom. Podatek płaci się wtedy do końca trzeciego miesiąca roku następującego po roku dystrybucji (art. 28r ust. 3 w zw. z art. 28t ust. 1 pkt 2). Spółka może też wybrać rozliczenie jednorazowe: zapłacić ryczałt od całego zysku netto do końca trzeciego miesiąca roku następującego po ostatnim roku ryczałtu (art. 28t ust. 2). Uwaga na zdarzenia nadzwyczajne: likwidacja, upadłość, przejęcie albo istotne ograniczenie działalności przyspieszają termin zapłaty (art. 28t ust. 3).
Co wygasa po czterech latach: korekta wstępna
Przy wejściu w ryczałt spółka wykazywała tzw. korektę wstępną, czyli różnice między wynikiem rachunkowym a podatkowym. Podatek od tej korekty (19%) płaci się tylko wtedy, gdy ryczałt był stosowany krócej niż cztery lata podatkowe - z końcem pierwszego miesiąca po ostatnim roku opodatkowania. Przy nieprzerwanym stosowaniu ryczałtu przez co najmniej cztery lata zobowiązanie wygasa w całości (art. 7aa ust. 5 pkt 1 ustawy o CIT). To ważny argument przeciwko wychodzeniu z ryczałtu tuż przed końcem okresu: kilka miesięcy różnicy potrafi przesądzić o realnym podatku.
Ilu podatników jest w tej sytuacji? Dane ze śląskich urzędów
Wystąpiliśmy do Pierwszego i Drugiego Śląskiego Urzędu Skarbowego o dane o ryczałcie w trybie dostępu do informacji publicznej. Odpowiedzi z sierpnia 2026 r. pokazują skalę zjawiska wśród większych firm regionu:
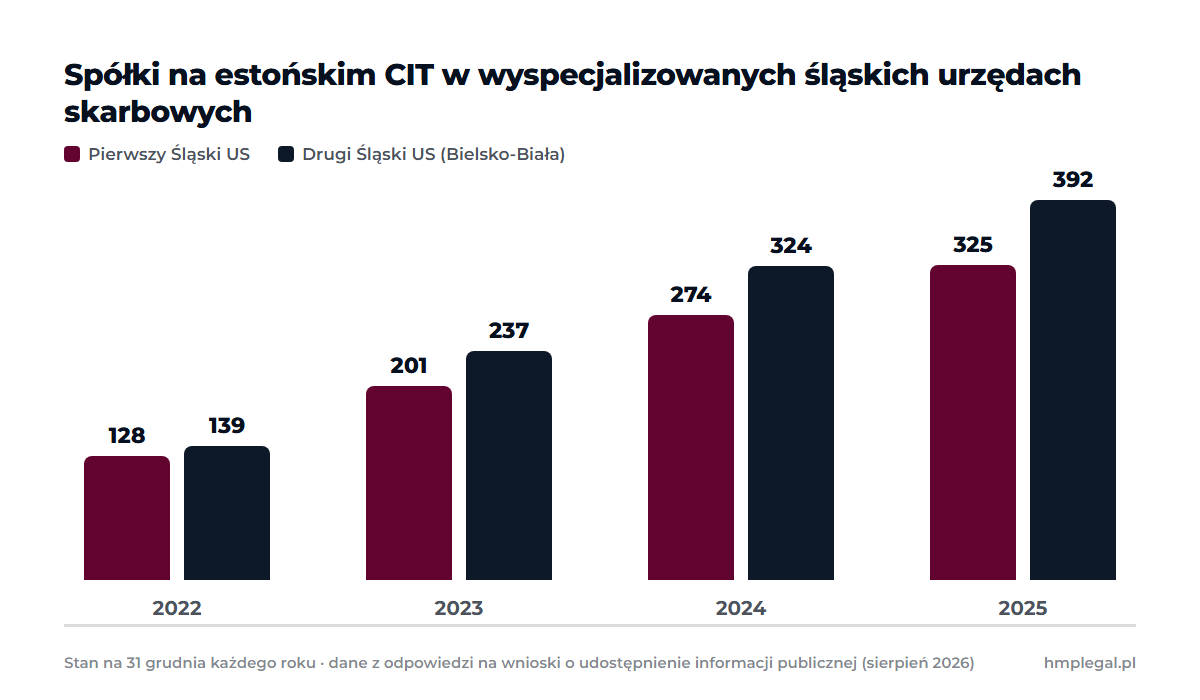
Liczba spółek na estońskim CIT w obu wyspecjalizowanych urzędach wzrosła łącznie z 267 na koniec 2022 r. do 717 na koniec 2025 r. To oznacza, że przez najbliższe lata kolejne roczniki będą co roku przechodziły przez decyzję o przedłużeniu.
Dwie obserwacje z tych samych odpowiedzi są ważne dla praktyki. Po pierwsze, utrata prawa do ryczałtu jest rzadka: w każdym z urzędów to jeden lub dwa przypadki rocznie. Powtarzające się przyczyny to posiadanie udziałów w innych podmiotach lub osoba prawna wśród wspólników, sprawozdanie finansowe sporządzone niezgodnie z ustawą o rachunkowości, niespełniony warunek zatrudnienia, zmiany właścicielskie i podział przedsiębiorstwa - czyli dokładnie te warunki, które trzeba monitorować także po automatycznym przedłużeniu. Po drugie, urzędy przyglądają się ryczałtowi coraz uważniej: liczba czynności sprawdzających w Drugim Śląskim US wzrosła z 52 w 2022 r. do około 400 rocznie w latach 2024-2025, a 4 z 7 kontroli z 2025 r. dotyczyły nieskutecznego złożenia zawiadomienia ZAW-RD. Formalności wejścia i wyjścia to nie biurokratyczny drobiazg, tylko realny przedmiot kontroli.
Kontynuować czy wyjść: co policzyć przed decyzją?
Za kontynuacją przemawiają: plany dalszego zatrzymywania zysków w spółce, wygasła korekta wstępna i niskie efektywne opodatkowanie wypłat. Za wyjściem: plany intensywnych prac rozwojowych (w ryczałcie nie stosuje się ulgi B+R ani IP Box - porównanie obu scenariuszy), zamiar wprowadzenia wspólnika będącego osobą prawną albo inwestora instytucjonalnego oraz powtarzające się ryzyka ukrytych zysków. Komplet warunków, stawek i wyłączeń zebraliśmy w przewodniku po estońskim CIT.
Porozmawiajmy, zanim złożysz CIT-8E
Decyzja o przedłużeniu zapada raz na cztery lata i trudno ją odwrócić, bo po rezygnacji obowiązuje trzyletnia karencja. Skontaktuj się z zespołem HMP Podatki - policzymy oba scenariusze na liczbach Twojej spółki i sprawdzimy warunki przed terminem deklaracji.
Stan prawny: wrzesień 2026. Źródła: ustawa o CIT - art. 7aa, art. 28f, art. 28l, art. 28r, art. 28t; interpretacja indywidualna Dyrektora KIS z 11 marca 2026 r., 0111-KDIB2-1.4010.22.2026.1.AS; odpowiedzi Pierwszego i Drugiego Śląskiego Urzędu Skarbowego na wnioski kancelarii o udostępnienie informacji publicznej z 19 sierpnia 2026 r.