Doradztwo podatkowe - Kancelaria HMP | Katowice

Podatki, które
nie zaskakują.

Wdrażamy preferencje podatkowe - Polską Strefę Inwestycji, estoński CIT, IP Box i ulgę B+R. Audytujemy rozliczenia CIT, VAT i PIT, doradzamy na co dzień i przy transakcjach, a w postępowaniach reprezentujemy od organu po NSA.

W czym pomagamy

Ulgi i preferencje

5% IP Box - stawka CIT od dochodu z kwalifikowanego IP
0% PSI / SEZ - zwolnienie z CIT dla nowych inwestycji
0zł Estoński CIT - brak podatku do czasu wypłaty zysku
B+R Ulga badawczo-rozwojowa - wspólna analiza projektów z klientem i jednostkami naukowymi, najczęściej przy projekcie dotacyjnym

Audyty, spory i dokumentacja

5lat Audyty CIT/VAT/PIT - identyfikacja ryzyk i nadpłat wstecz
365dni Bieżące doradztwo podatkowe - stałe wsparcie w rozliczeniach CIT, VAT i PIT
M&A Doradztwo transakcyjne - podatkowe due diligence i strukturyzacja transakcji
NSA Postępowania przed organami i sądami administracyjnymi - reprezentacja od postępowania przed organem po Naczelny Sąd Administracyjny
RET Podatek od nieruchomości - analiza wymiaru i odzyskiwanie nadpłat dla hal i budowli
TPR Ceny transferowe - dokumentacja i polityka grupowa

Zapytaj o analizę Twojej sytuacji

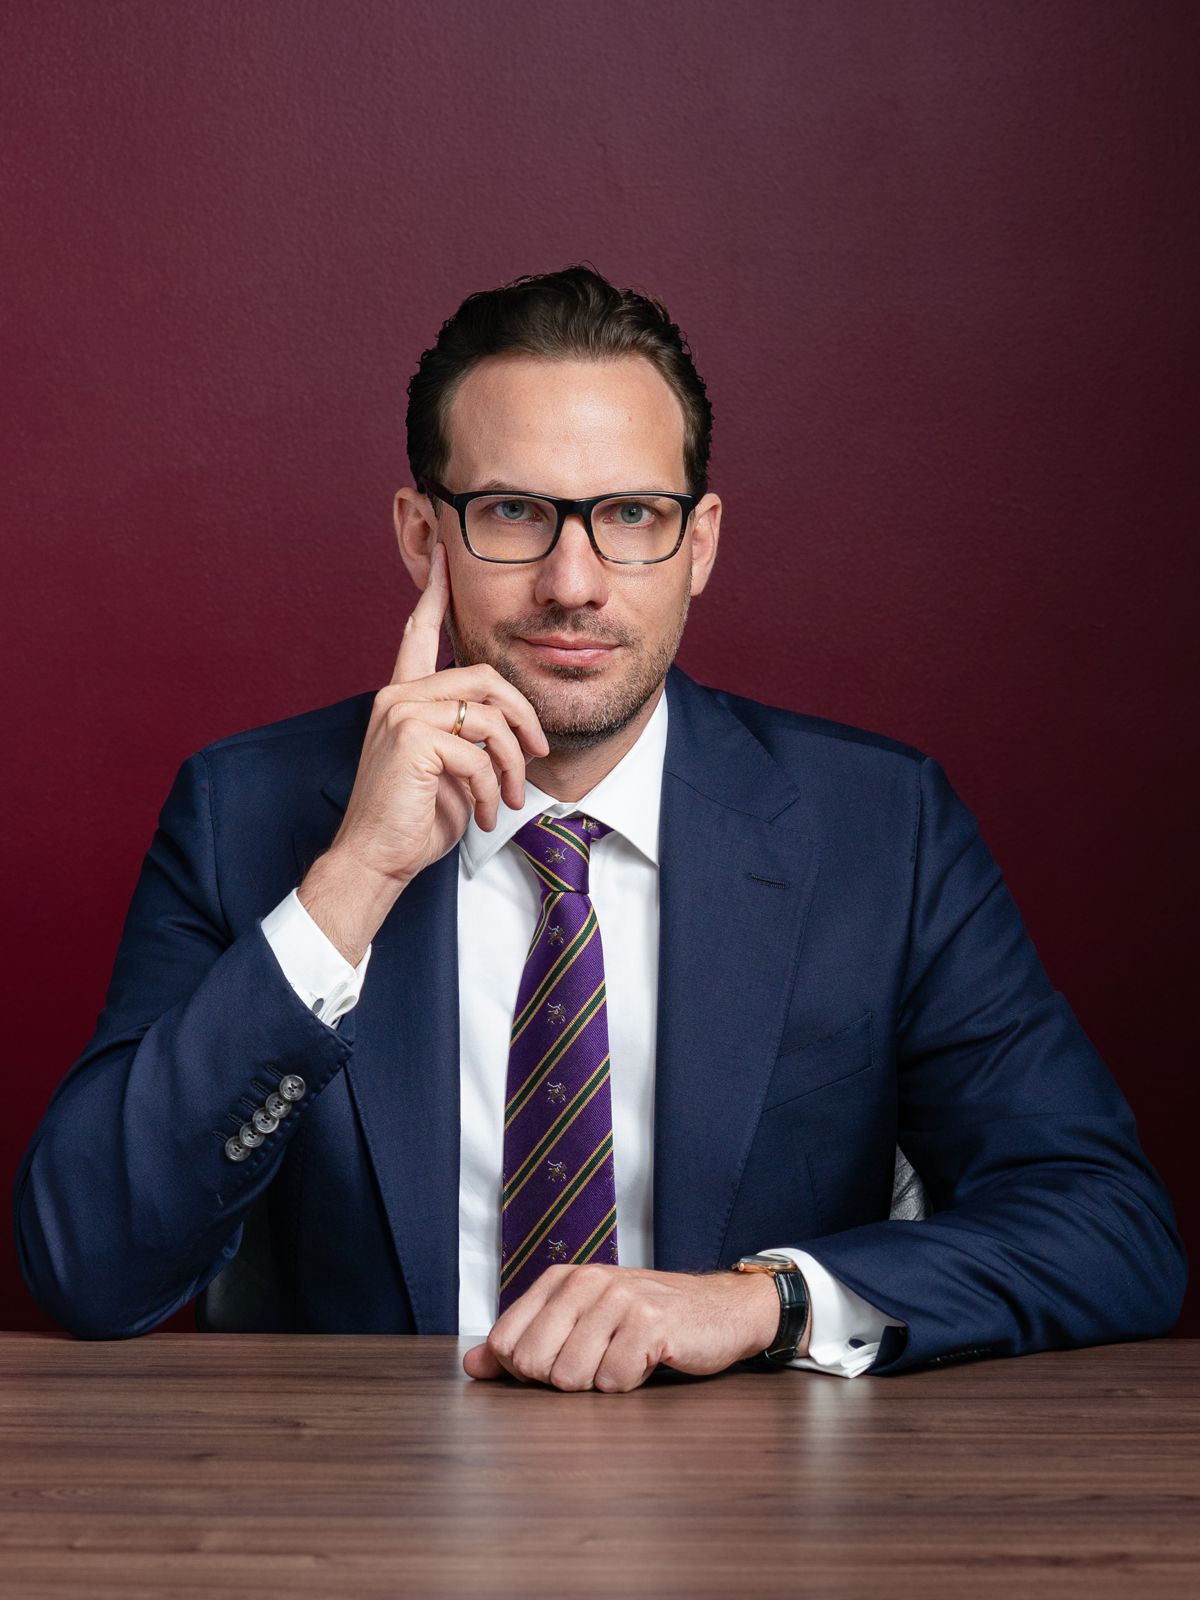
Michał Hankus, radca prawny i doradca podatkowy, partner HMP

Pewność rozliczeń buduje się przed kontrolą, nie w jej trakcie.

Praktyką podatkową HMP kieruje Michał Hankus - radca prawny i doradca podatkowy. Wdraża ulgi innowacyjne (B+R, IP Box), prowadzi audyty rozliczeń i reprezentuje firmy w postępowaniach - od kontroli po Naczelny Sąd Administracyjny.

Poznaj Michała Hankusa

Jak to wygląda w praktyce

Etap 01 / 04

Sprawę podatkową prowadzi jedna bordowa linia - a tam, gdzie sprawa tego wymaga, odbija w prawo i dotacje. Trzy kompetencje w jednej firmie.

  1. 01 · Diagnoza

    Audyt podatkowy i mapa ryzyk

    Analizujemy rozliczenia, umowy i przepływy finansowe, identyfikując ryzyka oraz obszary możliwych oszczędności: ulgi, nadpłaty, korekty. Wynik analizy przedstawiamy w formie konkretnych rekomendacji - z pełnym obrazem sytuacji przed podjęciem decyzji.

    przegląd rozliczeń ulgi i nadpłaty mapa ryzyk
  2. 02 · Strategia

    Opinia i plan działania

    Rekomendujemy konkretne kroki: interpretacje indywidualne, procedury podatkowe, zmiany w umowach i dokumentacji. Doradzamy, jak wdrożyć każdą rekomendację, opierając ją na przepisach i aktualnej praktyce interpretacyjnej.

    interpretacje procedury dokumentacja TP
  3. Wątek dotacyjny

    Podatki i dotacje w jednym rachunku

    Gdy firma inwestuje lub prowadzi prace badawczo-rozwojowe, łączymy rozliczenia podatkowe z projektem dotacyjnym:

    • ulga B+R od kosztów projektu, których nie pokryła dotacja
    • współpraca z jednostkami naukowymi przy pracach B+R
    • kwalifikowalność VAT w projektach UE
    • status CBR i zwolnienia z nim związane
    • pomoc publiczna i jej kumulacja
  4. 03 · Wdrożenie

    Dokumentacja i ewidencje

    Projektujemy ewidencje, politykę rachunkowości oraz dokumentację - w tym dokumentację cen transferowych - tak, aby broniły się w kontroli, i wspieramy zespoły księgowe przy ich prowadzeniu.

    polityka rachunkowości ewidencje ceny transferowe
  5. Wątek prawny

    Gdy zaczyna się spór

    Kontrola przechodzi w spór? Sprawę przejmują prawnicy procesowi kancelarii:

    • zastrzeżenia do protokołu i odwołania
    • skargi do WSA i NSA
    • postępowania nadpłatowe CIT
    • pełnomocnik w postępowaniu karnym skarbowym
  6. 04 · Ochrona

    Kontrola i bieżące wsparcie

    Reprezentujemy firmę w kontroli i czynnościach sprawdzających, odpowiadamy na wezwania organów i zapewniamy stałe wsparcie doradcze - również poza sytuacjami spornymi.

    kontrola wezwania organów doradztwo bieżące
  7. Cel

    Uporządkowane rozliczenia

    Dokumentacja, ewidencje i bieżące wsparcie doradcy - w bieżących sprawach i gdy sprawa przechodzi w spór. Podatki, prawo i dotacje prowadzone w jednym zespole.

Najczęstsze pytania

Jak podchodzicie do ulgi B+R?

Ocena, czy prace mają charakter badawczo-rozwojowy, wymaga wiedzy technicznej z danej dziedziny. Dlatego projekty analizujemy wspólnie z zespołem klienta, a przy ocenie merytorycznej prac współpracujemy z jednostkami naukowymi. Od strony podatkowej odnosimy prace do ustawowej definicji działalności badawczo-rozwojowej i rekomendujemy, w jakim zakresie koszty można ująć w uldze. Rozliczenie opieramy na dokumentacji projektów, ewidencji czasu pracy i wyodrębnionych kosztach. Wątpliwości co do części prac omawiamy z klientem przed złożeniem zeznania. Ulgę rozliczamy najczęściej przy projektach, które prowadzimy także od strony dotacyjnej.

Czy IP Box można łączyć z ulgą B+R?

Tak, od rozliczenia za 2022 r. obie preferencje można stosować równocześnie. Ulga B+R pozwala dodatkowo odliczyć koszty kwalifikowane od podstawy opodatkowania, a IP Box obniża do 5% stawkę podatku od dochodu z kwalifikowanego IP. Połączenie wymaga precyzyjnej ewidencji nexus i koordynacji obu mechanizmów, dlatego zaczynamy od wspólnej z klientem analizy, czy projekt spełnia warunki każdej z preferencji.

Jak długo trwa uzyskanie decyzji o wsparciu PSI?

Procedura uzyskania decyzji trwa zazwyczaj od 1 do 3 miesięcy od złożenia wniosku do właściwej Agencji Rozwoju Regionalnego. Ważne: inwestycja nie powinna się rozpocząć przed datą złożenia wniosku - wcześniejsze wydatki nie będą objęte zwolnieniem. Przygotowujemy wniosek i dokumentację pod decyzję o wsparciu.

Co to jest nexus i dlaczego jest ważny dla IP Box?

Nexus to wskaźnik obliczany jako stosunek kosztów własnej działalności B+R do kosztów nabycia IP. Określa, jaką część dochodu z danego prawa IP można opodatkować stawką 5%. Im więcej własnych prac badawczych, tym wyższy wskaźnik. Prowadzimy ewidencję kosztów IP tak, by utrzymać i maksymalizować stawkę preferencyjną.

Czy Estoński CIT jest dla każdej spółki?

Nie. Spółka musi spełniać kilka warunków: forma prawna (sp. z o.o., S.A., prosta spółka akcyjna), brak udziałowców będących osobami prawnymi, odpowiedni poziom zatrudnienia, brak przychodów pasywnych przekraczających 50% całości. Przed wdrożeniem weryfikujemy każdy z tych warunków - nieuważne przejście na Estoński CIT bez weryfikacji może skutkować utratą prawa do ryczałtu i zaległościami podatkowymi.

Ile trwa audyt podatkowy?

W zależności od zakresu i dostępności dokumentacji - od 2 do 6 tygodni. Audyt obejmuje przegląd deklaracji, ksiąg, umów i transakcji za wskazany okres. Efektem jest raport z mapą ryzyk i konkretnych rekomendacji. Audyt nie jest opinią prawną - wskazujemy obszary ryzyka i możliwości, decyzję o działaniu podejmuje klient.

Artykuły i aktualności

Zapytaj o wycenę
lub analizę wstępną

Napisz, czego potrzebujesz. Odpowiemy, czy to obszar naszych kompetencji, a zwykle poprosimy o dodatkowe informacje albo zaproponujemy rozmowę.

+48 453 524 817